Які зміни спостерігаються в цінах, зовнішньоекономічній діяльності та курсі валют?
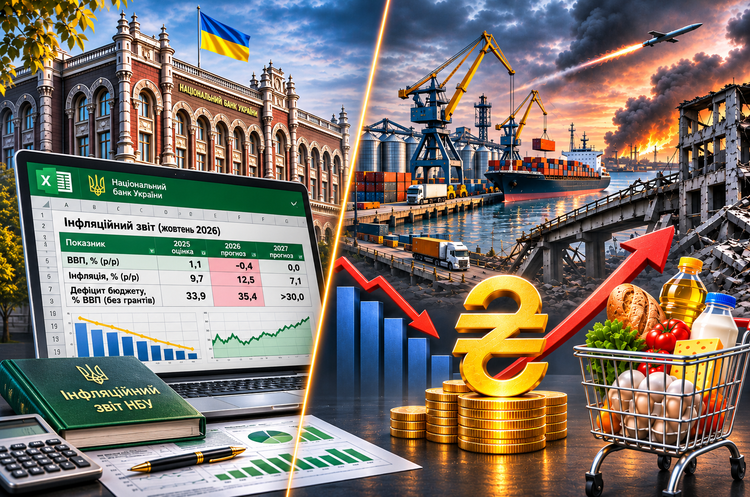
На кінець 2026 року українська економіка демонструє значно менш позитивні прогнози, ніж це було ще кілька місяців тому. Національний банк України (НБУ) оприлюднив свій інфляційний звіт за жовтень і знизив оцінки майже за всіма основними показниками. Замість очікуваного зростання ВВП на 1,8%, у 2026 році прогнозується його скорочення на 0,4%. Інфляція, за прогнозами, збільшиться до 12,5%, а дефіцит державного бюджету без урахування грантів досягне 35,4% від ВВП. Щодо 2027 року, то і він не виглядає більш оптимістично: економічне зростання буде фактично нульовим, а наприкінці року інфляція перевищить 7%, що істотно перевищує цільовий показник НБУ у 5%.
У напруженій ситуації перебуває валютний ринок. Гривня демонструє відносну стабільність, що багато в чому зумовлено активними інтервенціями Національного банку України, які компенсують дефіцит валюти. Проте джерела валютних надходжень до країни, такі як міжнародне фінансування та доходи від експорту, зменшуються. У результаті підтримка стабільності курсу вимагає від регулятора все більше зусиль, а можливості для маневру поступово обмежуються.
За цими цифрами - не просто погіршення статистики. Реальний сектор втрачає частину виробничого та експортного потенціалу (у тому числі через постійні атаки на інфраструктуру та логістику), бізнес стикається зі зростанням витрат і дефіцитом робочої сили, а потреба держави в ресурсах для фінансування оборони та підтримки макроекономічної стабільності постійно збільшується.
Mind досліджував, які серйозні загрози стоять перед економікою, державним бюджетом та гривнею, а також шляхи запобігання подальшому погіршенню ситуації.
Економічний розвиток сповільнюється: конфлікт негативно впливає на виробництво та експортні показники.
Жовтневий аналіз Національного банку України вказує на те, що в найближчі два роки темпи зростання української економіки будуть значно нижчими, ніж очікувалося влітку. У липневому звіті НБУ прогнозувалося, що реальний ВВП зросте на 1,8% у 2026 році та на 2,8% у 2027-му. Наразі ж прогноз свідчить про зменшення на 0,4% у 2026 році та лише незначне підвищення на 0,4% у 2027-му. Також знижено прогноз зростання ВВП на 2028 рік з 3% до 2,2%.
Основною причиною перегляду є наслідки атак Росії на виробничу, енергетичну та транспортну інфраструктуру. Згідно з оцінками Національного банку України, у 2026 році обстріли можуть призвести до зниження потенційного ВВП на 1,9 в. п. Найбільші втрати зазнають металургійна та гірничодобувна промисловість, а також сфери транспорту, складського зберігання та торгівлі. У 2027 році негативний вплив цих факторів може бути ще більш значним, зменшуючи прогнозований ВВП приблизно на 2,2 в. п.
Причому масштаб проблем видно вже сьогодні. За оцінкою НБУ, у третьому кварталі 2026 року реальний ВВП скоротився на 0,5% рік до року (за даними Держслужби статистики скорочення сягнуло 0,7%). Промислове виробництво за цей період впало на 5,7%, зокрема лише за вересень спад склав 9,2%. Переробна промисловість скоротилася на 4% р/р насамперед через обвал металургійного виробництва (-41,4% р/р), падіння у видобувній галузі становило 6,4% р/р, а енергетиці - 11,9% р/р.
Серйозним обмеженням економіки залишається зовнішня торгівля. Через блокування морських портів і пошкодження інфраструктури експорт аграрної продукції за липень-вересень був на рівні 6,9 млн тонн - на 27% менше, ніж роком раніше. А негативний внесок чистого експорту у зміну ВВП за третій квартал збільшився до 6 в. п. (з 5 в. п. у другому кварталі). За оцінками НБУ, сукупні втрати зовнішньоторговельного балансу від морської блокади та обстрілів досягнуть $6,6 млрд у другому півріччі 2026 року.
Загалом експорт товарів та послуг у 2026 році становитиме $53 млрд (-5,5% до попереднього прогнозу), імпорт - $132 млрд (-9%). Негативне сальдо зовнішньоторговельного балансу в результаті досягне $79 млрд. У 2027 році експорт зросте на 11,3% до $59 млрд, імпорт - на 4,5% до $138 млрд, а сальдо залишиться на позначці мінус $79 млрд.
Національний банк України прогнозує, що обмеження діяльності портів Великої Одеси триватимуть до середини 2027 року, а найбільші металургійні заводи залишаться закритими й у наступному році. Крім того, у 2026 році середній дефіцит електричної енергії становитиме 4,7%, а в 2027 році - 3,5%. Нестабільність в енергопостачанні обмежить потужності підприємств і підвищить витрати на виробництво, що, в свою чергу, призведе до зриву експортних угод та проблем з постачанням товарів на міжнародні ринки.
Таким чином, українська економіка втрачає не лише поточні обсяги промисловості та експорту, а й частину можливостей для майбутнього зростання. І хоча НБУ сподівається на вирівнювання морської логістики, це не дозволяє сподіватись на помітне прискорення темпів відновлення економіки. У тому числі, лише через дефіцит електроенергії втрати ВВП у 2027 році можуть становити 0,3 в. п.
Можливі економічні збитки у 2026 році внаслідок загострення атак на промисловий сектор та інфраструктуру, в т. ч.
Витік інформації: Національний банк України.
Чому ціни продовжують зростати, незважаючи на сувору монетарну політику?
Стан інфляції в Україні виявився більш складним, ніж передбачав Національний банк у своєму липневому звіті. У вересні споживчі ціни піднялися на 10% у порівнянні з минулим роком, тоді як очікування складали 8,4%. Крім того, базова інфляція зросла до 8,8%, перевищивши прогноз у 8,3%.
У результаті Нацбанк підвищив прогноз інфляції на кінець 2026 року з 10% до 12,5%. У 2027 році зростання цін складе 7,3% замість 6,9%, що все одно на 2,3% вище за цільове значення (5%). До того ж, середньорічна інфляція у 2027 році становитиме 10,2% - свідчить про збереження потенційно високого цінового тиску.
Швидке підвищення цін обумовлено зростанням вартості пального, продуктів харчування та послуг, а також збільшенням витрат на виробництво і логістику, і перебоями в енергозабезпеченні. Усе це безпосередньо впливає на витрати підприємств на транспортування та виробництво, що в свою чергу відображається на кінцевих цінах товарів для споживачів.
Лише за вересень пальне додало в ціні 46,2% рік до року, зокрема дизель - 70,7%. Це безпосередньо збільшує витрати бізнесу на транспортування та виробництво, і відбивається на кінцевій вартості товарів для споживача.
Ціни на сирі продукти харчування у вересні зросли на 6,7% рік до року, що НБУ пов'язує з ускладненням логістики та втратами запасів через руйнування складів (тільки за третій квартал було втрачено близько 800 тис. кв. м складських площ). Послуги у вересні стали дорожчими на 13,7% рік до року, що є наслідками зростання зарплат, витрат на оренду та дефіциту робочої сили.
Зміна рівня інфляції (на кінець періоду, % р/р) та інфляційні цілі
Джерело: Державна служба статистики, обчислення Національного банку України.
НБУ також акцентує увагу на зростанні базової інфляції. Цей показник виключає найбільш нестабільні елементи споживчого кошика, такі як ціни на харчові продукти та паливо, а також тарифи, що регулюються адміністративно. У вересні річна базова інфляція досягла 8,8%, проте темпи зростання цін за останній місяць у річному обчисленні склали 15,1%, що значно перевищує 8-9% у липні та серпні. Це вказує на посилення основних інфляційних факторів, які повною мірою відображаються в річній статистиці.
Є й інші ознаки такого прихованого цінового тиску. Частка компонентів базового споживчого кошика, які дорожчають швидше за довгостроковий середній темп, зросла з 26% до 33%. Крім того, ціни виробників промислової продукції у вересні 2026-го до вересня 2025-го збільшились на 38,4%.
Це не означає, що товари в магазинах подорожчають так само: бізнес поки що може частково компенсувати зростання видатків за рахунок власного прибутку. Але якщо розширення виробничих витрат продовжиться, компаніям буде дедалі складніше стримувати ціни, що зрештою призведе до подорожчання товарів для споживачів.
І все ж таки НБУ вважає, що в 2027 році інфляція почне сповільнюватися і складе 7,3%. Цьому сприятимуть здешевлення енергоносіїв, нормалізація пропозиції продовольства та ослаблення дисбалансів на ринку праці.
Крім того, підтримка жорстких монетарних умов допоможе уникнути перенесення попередніх шоків на ціни та інфляційні очікування. Національний банк України, після підвищення облікової ставки на 0,5 відсоткових пункти у жовтні, планує зберігати її на рівні 16,5% до другої половини 2027 року. Як тільки інфляція почне знижуватися, НБУ зможе перейти до поступового пом'якшення монетарної політики. Прогноз передбачає, що облікова ставка знизиться до 14% до кінця 2027 року, а до кінця 2028 року досягне 11,5%.
Регулятор очікує, що до 2028 року інфляція сповільниться до запланованих 5%. Однак для цього необхідно знизити базову інфляцію до 3,3%, в той час як адміністративна інфляція може зрости. Іншими словами, досягнення цільового показника залежатиме від того, чи зможе зниження цін на товари та послуги компенсувати підвищення тарифів на комунальні послуги. Це досить складний сценарій, враховуючи наявні ризики в сферах енергетики, логістики та ринку праці.
Бюджет і міжнародна допомога: як Україна планує компенсувати фінансовий дефіцит.
Державний бюджет та його фінансування Нацбанк теж не оминув своєю увагою. За оцінками регулятора, у 2026 році дефіцит держбюджету без урахування грантів становитиме близько 3,55 трлн грн, або 35,4% ВВП (проти 35,2% у липневому прогнозі), у 2027 році - 4,15 трлн грн, або 37,3% ВВП (було 25,6%). Іншими словами, потреба держави у запозиченнях та зовнішній підтримці не лише не скорочується, а й продовжує збільшуватися.
Головною причиною є значні витрати на оборону та безпеку. Наприклад, у 2026 році витрати на оборонний сектор і силові структури складуть 4,4 трлн грн, що становитиме 43,2% від валового внутрішнього продукту (ВВП). У проекті Державного бюджету на 2027 рік заплановано виділити 4,9 трлн грн на ці потреби, що дорівнює 43,8% ВВП. При цьому можливості для збільшення власних доходів бюджету виявляються обмеженими через зменшення виробництва, скорочення експорту та падіння ділової активності, що негативно впливає на податкову базу.
Тому ключовим джерелом виконання бюджетних завдань залишається міжнародна підтримка. НБУ прогнозує, що в 2026 році від партнерів і донорів надійде близько $50 млрд прямого фінансування (за іншими оцінками - до $54 млрд) і більше $32 млрд за оборонною складовою програми Ukraine Support Loan (USL). Плани на 2027 рік - $52 млрд та $37 млрд відповідно.
Водночас, за даними Міністерства фінансів на 28 жовтня, з початку року Україна отримала $44,4 млрд. Отже, у листопаді-грудні необхідно залучити ще до $10 млрд. Але для цього Україна має своєчасно виконувати умови кредитних угод із Євросоюзом та Міжнародним валютним фондом (МВФ).
Національний банк визнає існуючі труднощі з фінансуванням. Згідно з його даними, у третьому кварталі було отримано близько $11,9 млрд — це менше, ніж передбачалося. Втрату коштів вдалося компенсувати за рахунок залишків фінансування, накопичених у другому кварталі, проте такий резерв не є безмежним. Перспективи майбутніх надходжень поки що не визначені: за оцінками Мінфіну, дефіцит бюджету на 2027 рік може перевищити $32 млрд.
Отже, основним бюджетним ризиком для 2027 року є не стільки відсутність коштів, скільки ймовірність їх несвоєчасного надходження. У разі затримки або замороження зовнішніх траншів уряд буде змушений шукати альтернативні способи покриття дефіциту: переглядати витрати, активніше залучати внутрішні доходи та збільшувати обсяги запозичень. У найгіршому сценарії Національний банк України не виключає можливість монетарного фінансування дефіциту через емісію гривні.
Як довго НБУ зможе згладжувати дефіцит валюти
Попри те, що в другому півріччі валютний курс відносно стабілізувався і рухається у вузькому коридорі 44,4-45,4 грн/$, суттєвою проблемою залишається розрив між попитом на валюту та її пропозицією.
За даними НБУ, у січні-жовтні попит клієнтів на безготівкову валюту збільшився щонайменше на 25%, або приблизно на $16 млрд, порівняно з аналогічним періодом минулого року. Пропозиція за цей час зросла всього на $2 млрд. Експортна виручка за десять місяців збільшилась з $36 млрд до $38 млрд, але цього недостатньо, щоб компенсувати зростання потреби у валюті.
Прогноз курсового співвідношення на найближчий рік, грн/$
Витік інформації: Національний банк України., Info Sapiens
Однією з ключових проблем, що впливають на зовнішню торгівлю, є погіршення її показників, про що вже згадувалося. Зокрема, спостерігається зниження експорту сільськогосподарської продукції на $4,6 млрд у другій половині року, а також зменшення обсягів експорту товарів з гірничодобувної промисловості та металургії на $1,6 млрд. В результаті, у третьому кварталі негативне сальдо зовнішньої торгівлі товарами сягнуло $17,8 млрд, що є збільшенням у порівнянні з $15,5 млрд у попередньому кварталі.
Таким чином, країна отримує менше валютних коштів від експорту, водночас потреба в життєво важливому імпорті (пального, техніки та комплектуючих для оборонних підприємств) залишається на високому рівні.
Зростання державних витрат паралельно веде до збільшення кількості гривні в обігу, частина якої переходить у попит на іноземну валюту. Національний банк України прямо пов'язує посилення тиску на гривню зі зростанням бюджетних витрат та зменшенням пропозиції валюти. Як зазначив НБУ, середньоденний чистий попит на безготівкову валюту за останні п’ять торгових днів жовтня досяг 230 мільйонів доларів, порівняно з 172 мільйонами доларів у перших двох декадах місяця.
Зріс попит на валюту і з боку населення. У третьому кварталі чиста купівля готівкової валюти досягла $1,7 млрд проти $1,2 млрд у другому кварталі. У жовтні, за даними НБУ, середньоденний чистий попит на готівковому ринку збільшився приблизно до $38 млн з $34 млн у вересні. Це ще одне додаткове джерело тиску на гривню.
Внаслідок цього, валютні інтервенції залишаються ключовим механізмом для підтримки стабільності курсу. У третьому кварталі чистий обсяг продажу валюти Національного банку України досягнув $15,1 млрд, що перевищує $11,9 млрд, зафіксовані у другому кварталі. У жовтні інтервенції становили приблизно ще $6 млрд. Варто зазначити, що ці дії не спрямовані на фіксацію курсу чи зміцнення гривні. НБУ використовує свої ресурси виключно для пом'якшення різких коливань та вирівнювання структурного дефіциту валюти.
Але не слід забувати, що можливості НБУ залежать від міжнародних резервів, поповнення яких зав'язане на зовнішнє фінансування. На 1 жовтня вони становили $47,1 млрд - близько чотирьох місяців імпорту та 101% від мінімального орієнтиру МВФ.
Згідно з методологією фонду, оптимальним вважається рівень резервів, що коливається між 100% і 150% спеціально визначеного розрахункового критерію. Цей критерій враховує можливі потреби країни у валюті для покриття імпортних витрат, обслуговування зовнішніх боргів і відтоку капіталу. Якщо значення резервів опускається нижче 100%, це свідчить про те, що резервний запас знаходиться нижче рекомендованого рівня.
Загальні міжнародні резерви Національного банку України
Витік інформації: Національний банк України.
У жовтні обсяги резервів зросли на 4,2%, досягнувши $49,1 млрд. Згідно з прогнозами Національного банку України, до кінця 2026 року вони можуть становити $62,8 млрд, а до кінця 2027 року – $62,1 млрд. У 2028 році очікується зниження резервів до $57 млрд, що призведе до зменшення їх рівня приблизно до 92% від критеріїв МВФ. Це не означає, що валютна криза неминуча, але вказує на зменшення можливостей для стабілізації валютного ринку та зростання залежності від зовнішніх фінансових джерел.
Прогноз основних макропоказників на 2026-2028 роки
Витік інформації: Національний банк України. *інфляційний звіт, опублікований 6 серпня 2026 року
Запас міцності: що вплине на макростійкість у 2027-2028 роках?
Стан української економіки виявився значно гіршим, ніж передбачали Національний банк України та інші фінансові організації, зокрема Міжнародний валютний фонд, ще влітку. Замість очікуваного зростання на 1,8%, у 2026 році валовий внутрішній продукт потрапить до "червоної зони" і зменшиться на 0,4%. В 2027 році прогнозується незначне зростання на 0,4%, що лише частково компенсує падіння попереднього року. Інфляція в 2026 році досягне двозначних показників, а в наступному році сповільниться до 7,3%. Наприкінці 2025 року НБУ оцінював інфляцію на 2026 рік у 6,6%, а в 2027 році сподівався досягти цільового рівня в 5%.
Обставини ускладнюються тим, що бюджетний дефіцит перевищує 35% від ВВП, і його покриття без міжнародної допомоги є практично недосяжним. Однак через невиконання умов кредитних програм існує ймовірність зупинки фінансування з боку міжнародних партнерів. Національний банк України зазначає, що брак зовнішніх фінансів може ускладнити виконання запланованих витрат вже в першому кварталі 2027 року.
Водночас, підтримка валютного ринку потребує значних фінансових витрат: лише в жовтні Національний банк України витратив на інтервенції 6 мільярдів доларів, а з початку року ця сума перевищила 46 мільярдів доларів. Якщо кошти будуть надходити із запізненням, це може призвести до додаткових ризиків для валютного ринку.
Основними факторами, що викликають невизначеність у 2027 році, залишаються тривалість військових дій, часті обстріли, стабільність енергетичної інфраструктури та функціонування морських портів. До цих чинників слід також віднести зовнішні економічні шоки: наприклад, згідно з прогнозами НБУ, підвищення цін на нафту на 10% протягом року може призвести до зростання споживчої інфляції на приблизно 0,5 процентного пункту.
Існує потенціал для більш позитивного розвитку ситуації. Покращення рівня безпеки, відновлення ефективності логістичних процесів та збільшення обсягу інвестицій можуть сприяти розвитку виробництва та експорту. У такому випадку реальне зростання ВВП у 2028 році може перевищити прогнозовані 2,2%, закладені у базовому сценарії Національного банку України.
Таким чином, макроекономічна стабільність України в найближчому майбутньому буде визначатися не лише заходами Національного банку, але й зовнішніми факторами, такими як ситуація на фронті, стан інфраструктурних об'єктів, експортні коридори та готовність міжнародних партнерів своєчасно надавати фінансову підтримку. Безумовно, у НБУ залишаються механізми для контролю над інфляцією та підтримки валютного ринку.
Втім, грошово-кредитна політика може лише пом'якшувати наслідки кризи, але вона не здатна усунути її причини: компенсувати руйнування виробничих потужностей, нестачу електроенергії чи затримки зовнішньої допомоги.
#